


Satispay: Conto e investimenti
4,727.83K Recensioni
Dettagli dell'app
- Versione
- 4.42.0
- Aggiornato il
- Licenza
- Free
- Download
- 5.000.000+
- Sviluppatore
- SATISPAY S.P.A.
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
 Analisi di AppCompare
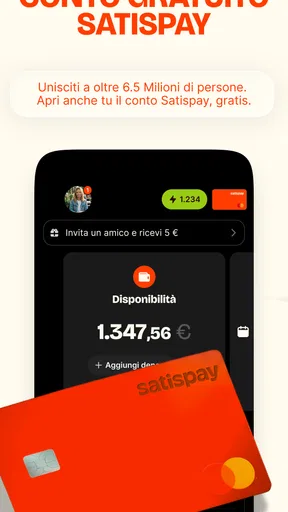
La prima impressione che ho avuto usando Satispay è che la sua comodità dipenda meno dal numero di funzioni e più dal fatto che si adatti alle abitudini che ho già. È un’app finanziaria gratuita sviluppata da SATISPAY S.P.A., pensata per gestire pagamenti e, tra le altre possibilità, un conto con carta di debito, acquisti in tre rate e investimenti. Se vuoi provare a concentrare alcune attività quotidiane in un’unica app, può essere interessante; se invece cerchi soprattutto una banca tradizionale con un rapporto bancario completo e strumenti familiari, conviene valutare prima che cosa ti serve davvero.
Per chi ha senso, prima ancora di installarla
Io la prenderei in considerazione se mi interessasse avere un punto d’accesso per più attività finanziarie e fossi disposto a controllare con cura quale sto usando. Non è necessario sfruttare ogni possibilità per trovare utile l’app: anche una persona interessata soprattutto ai pagamenti può apprezzare un’esperienza raccolta in un solo ambiente. Il vantaggio, però, dipende dalle abitudini personali: se preferisci tenere spese, carta e investimenti in strumenti distinti, la concentrazione delle funzioni potrebbe non semplificarti la giornata.
Per capire se fa al caso tuo, partirei da una domanda concreta: quale operazione vuoi rendere più comoda? Se la risposta è “pagare ogni tanto”, una carta che già usi potrebbe bastare. Se invece vuoi esplorare più opzioni senza passare continuamente da un’app all’altra, Satispay può meritare una prova. Il criterio che userei non è quante funzioni compaiono, ma quante userò con regolarità e quanto mi è chiaro il percorso per ciascuna.
Quando l’uso si inceppa: capire quale passaggio non funziona
Il punto più facile da sottovalutare è che “avere un’app per pagare” non significa che ogni pagamento si comporti allo stesso modo. Un acquisto, una funzione legata al conto e una scelta d’investimento sono attività diverse: prima di ripetere un’operazione che sembra bloccata, io controllerei quale servizio stavo usando e in quale fase si è fermato. È un’abitudine semplice, ma evita di confondere un problema di accesso con una difficoltà del singolo pagamento.
Se un’operazione non va a buon fine, partirei dal messaggio mostrato dall’app e ricostruirei il percorso appena seguito: ho selezionato il servizio giusto? Ho completato i passaggi richiesti? Sto guardando lo stato dell’operazione corretta? Non darei per scontato che insistere con un secondo tentativo sia sempre la soluzione, soprattutto quando non è chiaro se il primo sia stato registrato. In quel caso è meglio verificare prima lo storico o le informazioni disponibili nell’app, così da evitare confusione nei movimenti.
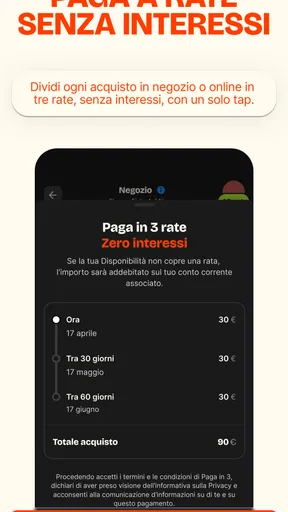
Una seconda fonte di attrito è aspettarsi che le diverse parti del servizio abbiano lo stesso funzionamento. Pagare in tre rate, per esempio, non è semplicemente un altro modo di saldare subito: richiede una decisione sul proprio impegno futuro. Lo stesso vale per gli investimenti, che vanno considerati separatamente dalla gestione delle spese correnti. Io terrei ben distinti questi obiettivi, invece di usare il saldo destinato alle necessità quotidiane come riferimento automatico per ogni scelta.
La scheda di Satispay la colloca nella finanza e mostra una valutazione media di 4,7, basata su circa 339 mila giudizi; le recensioni sono circa 28 mila. Sono segnali utili della diffusione e dell’esperienza complessiva degli utenti, ma non risolvono la domanda più concreta: le funzioni che userai tu sono adatte al tuo modo di gestire il denaro? Per capirlo, guarderei soprattutto alla chiarezza dei passaggi e alla facilità con cui riesci a tenere sotto controllo le operazioni.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Prima di configurare: controlli che risparmiano tempo
Prima di iniziare, controllerei che il telefono possa installare la versione attuale: la versione indicata è la 4.42.0 e il requisito minimo è Android 7.0. Se il dispositivo è molto datato, spazio libero, aggiornamenti del sistema e connessione stabile sono controlli sensati prima di attribuire all’app un problema di funzionamento. Sono verifiche generali, non una garanzia che ogni difficoltà dipenda dal telefono.
Durante la configurazione, procederei senza fretta e leggerei ogni schermata prima di confermare. Per un servizio finanziario è importante capire quale attività si sta attivando e quali informazioni vengono richieste, invece di toccare “continua” in modo automatico. Se una verifica non si completa, ripartirei dal passaggio preciso che l’app segnala, ricontrollando i dati inseriti e la qualità della connessione. Se il problema persiste, userei i canali di assistenza disponibili nell’app anziché tentare soluzioni trovate casualmente online.
Un controllo pratico spesso trascurato è distinguere la connessione del telefono dal servizio che si sta usando. Se una schermata non si aggiorna, passerei a una rete affidabile o riproverei più tardi, ma senza ripetere alla cieca un pagamento. Se invece l’app si apre ma un singolo passaggio resta incompleto, annoterei che cosa stavo facendo e quale avviso compare: queste informazioni rendono più utile una richiesta di supporto e riducono i tentativi inutili.
La valutazione PEGI 3 indica una classificazione adatta a tutte le età, ma non va confusa con una raccomandazione a far gestire a un minore pagamenti, rate o investimenti. Sono decisioni finanziarie che richiedono attenzione e responsabilità, indipendentemente dalla classificazione dell’app. Io la considererei una distinzione importante anche quando si condivide un dispositivo in famiglia.
Capire il proprio flusso prima di affidarsi all’app
Una volta superata la configurazione, mi prenderei qualche minuto per osservare come sono organizzate le operazioni che uso davvero. Non cercherei di attivare o provare tutto subito: inizierei da un’attività semplice e verificherei dove ritrovare la relativa conferma. Così, quando avrò bisogno di usare una funzione diversa, saprò distinguere un passaggio nuovo da un problema generale di accesso.
Un accorgimento utile è controllare l’operazione nel contesto giusto, invece di affidarsi alla sola memoria o a una notifica vista di sfuggita. Per le spese quotidiane, per esempio, mi interessa sapere se il pagamento risulta completato; per una scelta che comporta un impegno futuro, invece, mi interessa rileggere la decisione e conservarne chiari i termini. Questa abitudine rende più facile accorgersi di un’incomprensione prima che diventi una preoccupazione.
Anche il momento in cui si usa l’app conta. Se sono in fila o ho poco tempo, mi limiterei a un’operazione che conosco e rimanderei le decisioni più impegnative a quando posso leggere le schermate con calma. L’interfaccia riunisce possibilità diverse, ma non per questo tutte le scelte dovrebbero essere fatte con la stessa rapidità. Per me è una differenza pratica, non una formalità: pagare una spesa e valutare un investimento richiedono livelli di attenzione diversi.
Riprendere il filo senza duplicare un’operazione
Quando un pagamento o un’altra attività sembra essersi interrotta, il mio primo passo sarebbe controllare se l’app mostra già un esito o un movimento collegato. Solo dopo valuterei se riprovare. È un piccolo accorgimento, ma aiuta a non trasformare un caricamento lento in due tentativi ravvicinati e poi chiedersi quale sia quello valido.
Se il problema riguarda l’accesso, terrei separata questa difficoltà da quella relativa a un’operazione specifica. Chiudere e riaprire l’app, verificare la connessione e controllare che il sistema operativo sia compatibile sono tentativi ragionevoli. Eviterei invece di disinstallare subito l’app o cancellare dati senza aver prima capito come recuperare l’accesso: con un servizio finanziario, la prudenza viene prima della fretta.
Per gli acquisti in tre rate, il recupero migliore comincia ancora prima di confermare: leggere l’importo e l’impegno che si sta accettando, poi chiedersi se le scadenze future sono compatibili con il proprio budget. La funzione può aiutare a distribuire una spesa, ma non rende l’acquisto meno costoso per magia. Se la disponibilità futura è incerta, pagare subito con un metodo che già conosci o rimandare l’acquisto può essere la scelta più tranquilla.
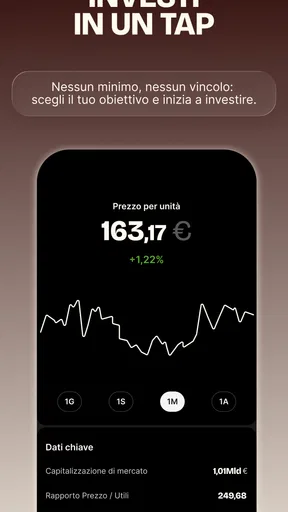
Con gli investimenti adotterei un criterio ancora più prudente: non li userei come scorciatoia per far fruttare denaro che potrebbe servire a breve. Prima di procedere, cercherei di comprendere la proposta mostrata nell’app e di valutare se è coerente con il mio orizzonte e con la mia tolleranza al rischio. Il fatto che una funzione sia accessibile nello stesso ambiente dei pagamenti non la rende equivalente a un saldo pronto per le spese.
Quando la causa potrebbe essere fuori dall’app
Non ogni operazione interrotta dipende da un difetto dell’app. Una connessione instabile, un dispositivo non aggiornato o un problema temporaneo del contesto in cui si sta pagando possono contribuire. Per questo, se il problema si presenta una sola volta, farei prima controlli semplici e ripetibili, senza concludere subito che il servizio sia inaffidabile. Se invece un messaggio si ripete, conserverei i dettagli e chiederei assistenza attraverso i canali ufficiali.
Conta anche il modo in cui si usa l’app. Se si alternano pagamenti quotidiani, rate e investimenti senza controllare a quale sezione si appartiene, è facile perdere di vista lo scopo del passaggio. Io terrei una routine distinta: controllo i movimenti per le spese, valuto con calma un acquisto dilazionato e considero gli investimenti come una decisione separata. Questa separazione mentale è più utile di qualsiasi promessa di “gestire tutto” in un solo posto.
Rispetto alle alternative abituali, Satispay ha senso per chi apprezza un’app dedicata alle operazioni finanziarie quotidiane e vuole trovare nello stesso servizio anche opzioni diverse dal pagamento immediato. Una banca tradizionale può risultare più adatta a chi preferisce una gestione bancaria ampia e già familiare; una carta usata da sola può essere più lineare per chi vuole soltanto pagare; per gli investimenti, un servizio specializzato può essere preferibile a chi desidera approfondire quel tema con strumenti dedicati. Non sceglierei un’opzione solo perché riunisce più funzioni: conta quanto spesso userai ciascuna.
L’app è gratuita e ha superato i cinque milioni di installazioni, ma questi numeri non dicono se la combinazione proposta sia giusta per ogni persona. Il suo punto di forza potenziale è riunire attività che altrimenti si gestirebbero separatamente; il compromesso è che l’utente deve restare attento a non confondere pagamenti, credito dilazionato e investimenti. Se preferisci pochi strumenti con un compito molto preciso, una soluzione più semplice potrebbe risultare meno dispersiva.
Un uso quotidiano più ordinato
In una giornata normale, potrei usare l’app per un pagamento e poi ritrovarmi a valutare un acquisto da dividere nel tempo. Il consiglio che mi darei è di non passare automaticamente dalla prima cosa alla seconda: prima controllerei l’esito del pagamento, poi valuterei l’acquisto con il budget davanti e senza fretta. Se considero anche gli investimenti, li terrei fuori da quel momento: una spesa quotidiana non è il contesto ideale per prendere una decisione finanziaria di lungo respiro.
Questo modo di procedere è utile soprattutto a chi alterna spese immediate e decisioni pianificate. Separare le attività aiuta a non considerare il denaro disponibile per un acquisto come automaticamente adatto a una rata o a un investimento. Non servono procedure complicate: basta fermarsi prima di confermare e chiedersi quale effetto avrà quella scelta sulle spese successive. È una piccola forma di controllo personale che, a mio parere, rende più sensata la presenza di funzioni diverse nella stessa app.
Se condividi il telefono o lo usi spesso in momenti di fretta, prenderei inoltre l’abitudine di terminare un’operazione prima di passare a un’altra. Non lascerei una schermata a metà per poi tornare più tardi senza ricordare che cosa avevo selezionato: ripartirei dal riepilogo e verificherei lo stato. Questo accorgimento riduce gli errori dovuti alla distrazione e rende più semplice spiegare il problema all’assistenza, qualora servisse.
Un esempio concreto e il mio verdetto
Immagino una giornata normale: devo fare un pagamento, poi valuto un acquisto che potrei distribuire nel tempo. Userei l’app per il primo solo dopo aver controllato l’esito, e per il secondo mi fermerei a leggere con attenzione l’impegno futuro. Non deciderei nello stesso momento di investire denaro solo perché la funzione è lì: prima verificherei che quei fondi non mi servano per spese vicine. Questa sequenza evita l’errore di trattare tutte le opzioni come varianti innocue dello stesso gesto.
La consiglierei a chi vuole esplorare una soluzione finanziaria versatile, è disposto a controllare con attenzione le conferme e può trarre valore dalle diverse funzioni. La eviterei come unica scelta per chi cerca una banca tradizionale a cui affidare ogni esigenza senza cambiare abitudini, per chi non vuole gestire acquisti a rate o per chi preferisce mantenere gli investimenti in un servizio separato. Anche chi usa il telefono per operazioni importanti dovrebbe verificare prima la compatibilità e imparare il percorso di accesso, invece di scoprirlo quando ha fretta.
In sintesi, Satispay mi sembra più convincente quando viene usata con uno scopo preciso: rendere pratiche alcune operazioni quotidiane, mantenendo ben distinti i pagamenti dalle decisioni che comportano un impegno o un rischio. Non la sceglierei soltanto perché offre molte possibilità; la sceglierei se quelle possibilità corrispondono a esigenze reali e se sono disposto a controllare ogni passaggio. In questo senso, la sua comodità funziona meglio quando non sostituisce l’attenzione personale.
Pro
- Pagamenti rapidi tra utenti
- senza dover scambiare coordinate bancarie.
- Consente di dividere le spese e richiedere denaro ai contatti.
- Permette di pagare nei negozi aderenti e in alcuni servizi online.
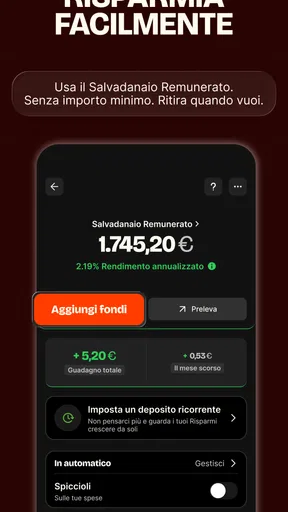
- Disponibili funzioni per risparmio e investimenti direttamente nell’app.
- Interfaccia semplice
- con movimenti e spese consultabili in modo chiaro.
Contro
- Per pagare nei negozi è necessario che l’esercente accetti Satispay.
- Alcune funzioni e condizioni possono variare in base al profilo e al servizio.
- Trasferimenti e pagamenti dipendono dalla disponibilità della connessione internet.
- L’offerta di investimento può essere meno ampia rispetto a quella di broker specializzati.
- Per alcune operazioni potrebbero applicarsi commissioni o limiti da verificare nell’app.
Domande frequenti su Satispay: Conto e investimenti
Che cos’è Satispay: Conto e investimenti e a cosa serve?
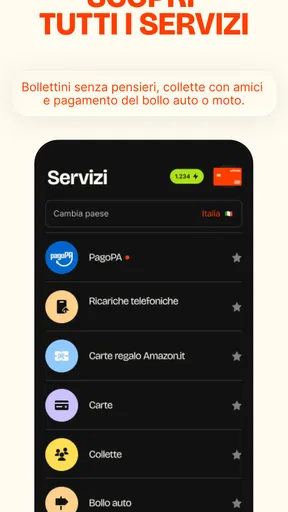
Satispay è un’app finanziaria che permette di effettuare pagamenti e trasferimenti di denaro direttamente dallo smartphone. In base ai servizi disponibili per il profilo e al Paese, può includere funzioni legate al conto, ai risparmi e agli investimenti. Prima di usarla, è utile consultare nell’app le condizioni aggiornate: servizi, limiti e disponibilità possono variare nel tempo.
Come si crea un account Satispay e quali dati sono necessari?
La registrazione avviene dall’app e richiede normalmente un numero di telefono, un indirizzo email e informazioni personali. Per verificare l’identità potrebbe essere necessario caricare un documento e completare ulteriori controlli, oltre a collegare un conto bancario o un metodo di pagamento accettato. Preparare questi dati prima di iniziare può rendere la procedura più semplice; l’attivazione dipende comunque dall’esito delle verifiche.
Satispay è gratuito oppure prevede costi e commissioni?
Scaricare l’app e registrarsi non implica necessariamente un costo, ma non è detto che ogni servizio sia gratuito. Eventuali commissioni, condizioni, limiti di utilizzo e costi associati a operazioni finanziarie possono dipendere dalla funzione scelta e dalle condizioni vigenti. Prima di confermare un pagamento, un trasferimento o un investimento, controlla sempre il riepilogo mostrato nell’app e consulta il tariffario ufficiale aggiornato.
Come funzionano gli investimenti su Satispay e quali rischi comportano?
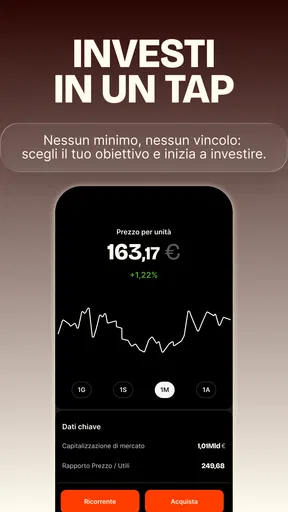
Le opzioni d’investimento, quando disponibili, sono illustrate nell’app con informazioni sulle modalità di adesione e sui relativi costi. Un investimento non equivale a un deposito garantito: il valore può salire o scendere e potresti recuperare meno di quanto versato. Prima di procedere, leggi la documentazione informativa, verifica il livello di rischio e valuta se la soluzione è adatta ai tuoi obiettivi e alla tua situazione finanziaria.
Satispay è sicura e cosa fare se perdo il telefono o noto un’operazione insolita?
Satispay adotta misure di protezione per gestire l’account e le operazioni, ma è importante proteggere anche il dispositivo: usa un blocco schermo, non condividere codici di verifica e scarica l’app solo da store ufficiali. Se perdi il telefono o rilevi un movimento che non riconosci, contatta subito l’assistenza attraverso i canali ufficiali e segui le indicazioni per mettere in sicurezza l’account.


